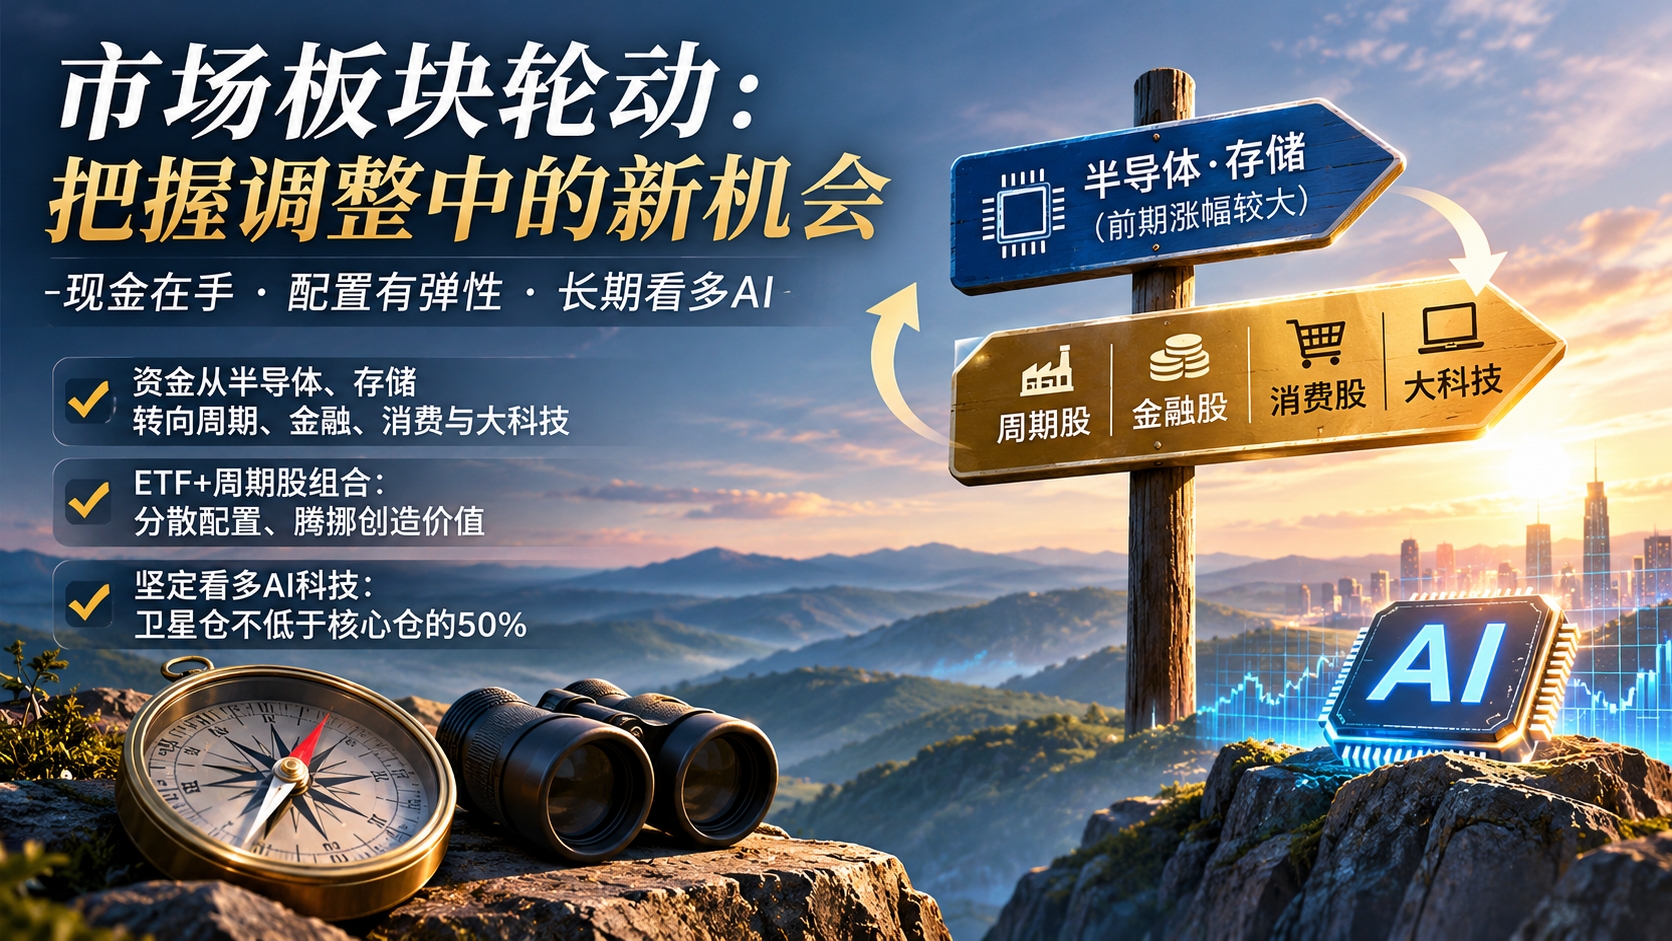
股市正在经历明显的板块轮动,资金可能正从前期涨幅较大的半导体、存储板块,逐步转向传统周期股、金融股、消费股以及大型科技公司。
最近账户净值确实承受了不小的压力,但我的心态反而相当平稳,主要有两个原因。
一是手中保留了大量闲置资金。 有时候我也在想,眼下的市场,不正是自己之前一直期待的机会吗?过去总觉得股价高高在上,迟迟难以下手,如今市场终于出现调整,反而应该感到高兴。手里有现金,面对下跌就多了一份从容,也多了一份主动选择的空间。
二是长期坚持的ETF与周期股组合,正在体现出分散配置的价值。 看着组合中有的资产下跌,有的资产上涨,不同板块此消彼长,反而让我更加体会到资产配置的意义。市场轮动带来了调整仓位、优化结构的机会,而在不同资产之间适时腾挪,本身就是一个不断创造价值的过程。这种感觉其实挺不错的。
最后,还想强调一点:我始终坚定看多AI科技股的长期发展。 我的投资策略并不是因为市场波动而远离成长,而是在保持长期核心仓位的基础上,持续配置AI科技股作为卫星仓位。
按照我的长期规划,卫星仓中的AI科技股资产将保持不低于核心仓资产规模的50%。既通过核心仓位追求长期稳健增长,也通过卫星仓位积极参与AI技术革命带来的投资机会。
市场轮动不可怕,真正重要的是手中有资金、组合有弹性、长期有方向。
附:聊聊我对Google的判断吧
如果说Gemini决定了Google在AI模型领域的竞争力,那么TPU决定了Google能否以更低的成本、更高的效率持续提供AI服务。两者结合,才构成Google真正的竞争壁垒。
目前AI行业面临的一个核心问题是:
收入增长很快,但算力成本也在快速增长。
Google自研TPU能够在适合的工作负载上带来三个潜在优势。
1. 降低单位算力成本
如果TPU在特定训练或推理任务上的总体拥有成本低于外购GPU方案,Google就有机会降低AI服务成本。
但需要注意,不能简单认定TPU在所有任务上都比英伟达GPU便宜。实际成本取决于芯片利用率、软件适配、能源消耗和基础设施投入。
2. 提高AI推理业务的盈利能力
随着AI应用普及,推理需求可能持续增长。
对于Google这样的服务提供商,推理成本下降意味着:
- Gemini服务的单位成本下降。
- 搜索引入AI功能的成本压力减轻。
- Google Cloud能够提供更具竞争力的AI服务价格。
- AI业务有机会获得更高的利润率。
3. 减少对英伟达的依赖
Google不必完全依靠外购GPU扩展AI基础设施。
这不仅有助于控制成本,也能降低单一供应商带来的供应链风险。